Domain die-räuber.de kaufen?
Wir ziehen mit dem Projekt
die-räuber.de um.
Sind Sie am Kauf der Domain
die-räuber.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-räuber.de kaufen?
Gibt es einen Unterschied zwischen Raub und Überfall?
Ja, es gibt einen Unterschied zwischen Raub und Überfall. Ein Raub bezieht sich auf die gewaltsame Wegnahme von Eigentum einer anderen Person unter Androhung oder Anwendung von Gewalt. Ein Überfall hingegen bezieht sich auf einen plötzlichen Angriff oder Angriff auf eine Person oder einen Ort, oft mit dem Ziel, etwas zu stehlen oder Schaden anzurichten. Während ein Raub eine spezifische Art von Diebstahl ist, kann ein Überfall verschiedene Formen von Gewalt oder Bedrohung beinhalten. **
Ist Raub ein Verbrechen oder Vergehen?
Ist Raub ein Verbrechen oder Vergehen? Raub ist ein Verbrechen, da es als schwerwiegender Straftatbestand gilt, bei dem Gewalt oder Drohung angewendet wird, um jemandem sein Eigentum zu entwenden. Im deutschen Strafrecht wird Raub gemäß § 249 StGB als Verbrechen eingestuft und mit einer Freiheitsstrafe von mindestens einem Jahr bestraft. Im Gegensatz dazu sind Vergehen weniger schwerwiegende Straftaten, die in der Regel mit einer geringeren Strafe geahndet werden. Raub wird daher als Verbrechen eingestuft, da es eine besonders gravierende Verletzung des Eigentumsrechts darstellt. **
Ähnliche Suchbegriffe für Interne
Top-Angebote
Produkte zum Begriff Interne:
-
Führmann, Ulrike: Wie kommt System in die interne Kommunikation?Wie kommt System in die interne Kommunikation? , Ein Wegweiser für die Praxis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3. vollständig überarbeitete Auflage, Erscheinungsjahr: 20160815, Produktform: Kartoniert, Autoren: Führmann, Ulrike~Schmidbauer, Klaus, Edition: REV, Auflage: 16003, Auflage/Ausgabe: 3. vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 265, Fachschema: Kommunikationsmanagement~Management / Kommunikationsmanagement~Führung / Mitarbeiterführung~Mitarbeiterführung~Kommunikation (Unternehmen)~Unternehmenskommunikation, Fachkategorie: Businesskommunikation und -präsentation, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Führung und Motivation, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Talpa-Verlag, Verlag: Talpa-Verlag, Verlag: Hasselberg, Erwin, Länge: 218, Breite: 139, Höhe: 20, Gewicht: 356, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783933689061, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 145175629,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Unternehmen effektiv interne Missstände und Betrug in ihren Reihen aufdecken?
Unternehmen können effektiv interne Missstände und Betrug aufdecken, indem sie ein Whistleblower-Programm einrichten, in dem Mitarbeiter anonym Hinweise geben können. Zudem sollten regelmäßige interne Audits und Kontrollen durchgeführt werden, um Unregelmäßigkeiten frühzeitig zu erkennen. Eine offene Unternehmenskultur, in der Mitarbeiter sich sicher fühlen, Probleme anzusprechen, ist ebenfalls entscheidend. **
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
-
Warum interne Stellenausschreibung?
Warum interne Stellenausschreibung? Interne Stellenausschreibungen bieten bestehenden Mitarbeitern die Möglichkeit, sich intern weiterzuentwickeln und neue Karrieremöglichkeiten zu nutzen. Dies fördert die Mitarbeiterbindung und Motivation. Zudem können interne Bewerber bereits mit dem Unternehmen vertraut sein und sich schneller in die neue Position einarbeiten. Durch interne Stellenausschreibungen können auch vorhandene Talente und Fähigkeiten innerhalb des Unternehmens besser genutzt werden. Dadurch kann die Unternehmenskultur gestärkt und die Kosten für externe Rekrutierungen gesenkt werden. **
-
Wie können Unternehmen ihre interne Kontrolle verbessern, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können ihre interne Kontrolle verbessern, indem sie klare Richtlinien und Verfahren implementieren, regelmäßige Schulungen für Mitarbeiter anbieten und interne Prüfungen durchführen. Darüber hinaus sollten sie eine offene Kommunikationskultur fördern, in der Mitarbeiter Bedenken und Verdachtsmomente melden können, ohne Angst vor Repressalien haben zu müssen. Schließlich ist es wichtig, dass das Management ein gutes Beispiel setzt und ethisches Verhalten aktiv fördert. **


Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
Top-Angebote
Produkte zum Begriff Interne:
-
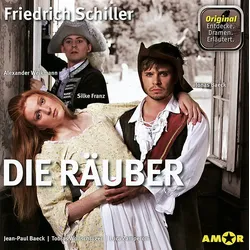
Die RäuberDie Geschichte zweier Brüder, die - jeder auf seine Weise - gegen das ihnen widerfahrene Unrecht kämpfen Friedrich Schillers Die Räuber in einer spannenden Hörspiel-Fassung für alle Generationen. Erleben Sie Die Räuber von jungen Schauspielern im Original szenisch gelesen und mit lebhaften Hörspielszenen illustriert. Ein Erzähler führt durch die Handlung und erläutert das Werk. Franz Moor ist als Zweitgeborener vom Erbe ausgeschlossen und fühlt sich nicht nur dadurch vom Vater vernachlässigt. Deshalb beschließt er, sich mit einem hinterhältigen Plan zu rächen, und überredet seinen Vater, den älteren Bruder Karl zu verstoßen. Von der Zurückweisung des Vaters tief gekränkt, gründet Karl als Auflehnung gegen die feine Gesellschaft im Wald eine Räuberbande. Franz herrscht indessen im Schloss mit Gewalt. Erst als der Vater scheinbar stirbt und Franz die junge Amalia zu einer Heirat zwingen will, schreitet Karl als rechtmäßiger Erbe ein.3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gibt es einen Unterschied zwischen Raub und Überfall?
Ja, es gibt einen Unterschied zwischen Raub und Überfall. Ein Raub bezieht sich auf die gewaltsame Wegnahme von Eigentum einer anderen Person unter Androhung oder Anwendung von Gewalt. Ein Überfall hingegen bezieht sich auf einen plötzlichen Angriff oder Angriff auf eine Person oder einen Ort, oft mit dem Ziel, etwas zu stehlen oder Schaden anzurichten. Während ein Raub eine spezifische Art von Diebstahl ist, kann ein Überfall verschiedene Formen von Gewalt oder Bedrohung beinhalten. **
-
Ist Raub ein Verbrechen oder Vergehen?
Ist Raub ein Verbrechen oder Vergehen? Raub ist ein Verbrechen, da es als schwerwiegender Straftatbestand gilt, bei dem Gewalt oder Drohung angewendet wird, um jemandem sein Eigentum zu entwenden. Im deutschen Strafrecht wird Raub gemäß § 249 StGB als Verbrechen eingestuft und mit einer Freiheitsstrafe von mindestens einem Jahr bestraft. Im Gegensatz dazu sind Vergehen weniger schwerwiegende Straftaten, die in der Regel mit einer geringeren Strafe geahndet werden. Raub wird daher als Verbrechen eingestuft, da es eine besonders gravierende Verletzung des Eigentumsrechts darstellt. **
-
Wie können Unternehmen effektiv interne Missstände und Betrug in ihren Reihen aufdecken?
Unternehmen können effektiv interne Missstände und Betrug aufdecken, indem sie ein Whistleblower-Programm einrichten, in dem Mitarbeiter anonym Hinweise geben können. Zudem sollten regelmäßige interne Audits und Kontrollen durchgeführt werden, um Unregelmäßigkeiten frühzeitig zu erkennen. Eine offene Unternehmenskultur, in der Mitarbeiter sich sicher fühlen, Probleme anzusprechen, ist ebenfalls entscheidend. **
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
Ähnliche Suchbegriffe für Interne
-
Führmann, Ulrike: Wie kommt System in die interne Kommunikation?Wie kommt System in die interne Kommunikation? , Ein Wegweiser für die Praxis , Bremsbacken > Bremsen & Bremsenteile , Auflage: 3. vollständig überarbeitete Auflage, Erscheinungsjahr: 20160815, Produktform: Kartoniert, Autoren: Führmann, Ulrike~Schmidbauer, Klaus, Edition: REV, Auflage: 16003, Auflage/Ausgabe: 3. vollständig überarbeitete Auflage, Seitenzahl/Blattzahl: 265, Fachschema: Kommunikationsmanagement~Management / Kommunikationsmanagement~Führung / Mitarbeiterführung~Mitarbeiterführung~Kommunikation (Unternehmen)~Unternehmenskommunikation, Fachkategorie: Businesskommunikation und -präsentation, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Management: Führung und Motivation, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Talpa-Verlag, Verlag: Talpa-Verlag, Verlag: Hasselberg, Erwin, Länge: 218, Breite: 139, Höhe: 20, Gewicht: 356, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783933689061, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 145175629,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum interne Stellenausschreibung?
Warum interne Stellenausschreibung? Interne Stellenausschreibungen bieten bestehenden Mitarbeitern die Möglichkeit, sich intern weiterzuentwickeln und neue Karrieremöglichkeiten zu nutzen. Dies fördert die Mitarbeiterbindung und Motivation. Zudem können interne Bewerber bereits mit dem Unternehmen vertraut sein und sich schneller in die neue Position einarbeiten. Durch interne Stellenausschreibungen können auch vorhandene Talente und Fähigkeiten innerhalb des Unternehmens besser genutzt werden. Dadurch kann die Unternehmenskultur gestärkt und die Kosten für externe Rekrutierungen gesenkt werden. **
-
Wie können Unternehmen ihre interne Kontrolle verbessern, um Betrug und Fehlverhalten zu verhindern?
Unternehmen können ihre interne Kontrolle verbessern, indem sie klare Richtlinien und Verfahren implementieren, regelmäßige Schulungen für Mitarbeiter anbieten und interne Prüfungen durchführen. Darüber hinaus sollten sie eine offene Kommunikationskultur fördern, in der Mitarbeiter Bedenken und Verdachtsmomente melden können, ohne Angst vor Repressalien haben zu müssen. Schließlich ist es wichtig, dass das Management ein gutes Beispiel setzt und ethisches Verhalten aktiv fördert. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu vermeiden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Außerdem sollten regelmäßige Schulungen für Mitarbeiter angeboten werden, um das Bewusstsein für Betrug und Missbrauch zu schärfen. Die Einrichtung eines Whistleblower-Systems kann zudem dazu beitragen, potenzielle Probleme frühzeitig zu erkennen und zu beheben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.